Журнал ревизий: зачем он нужен
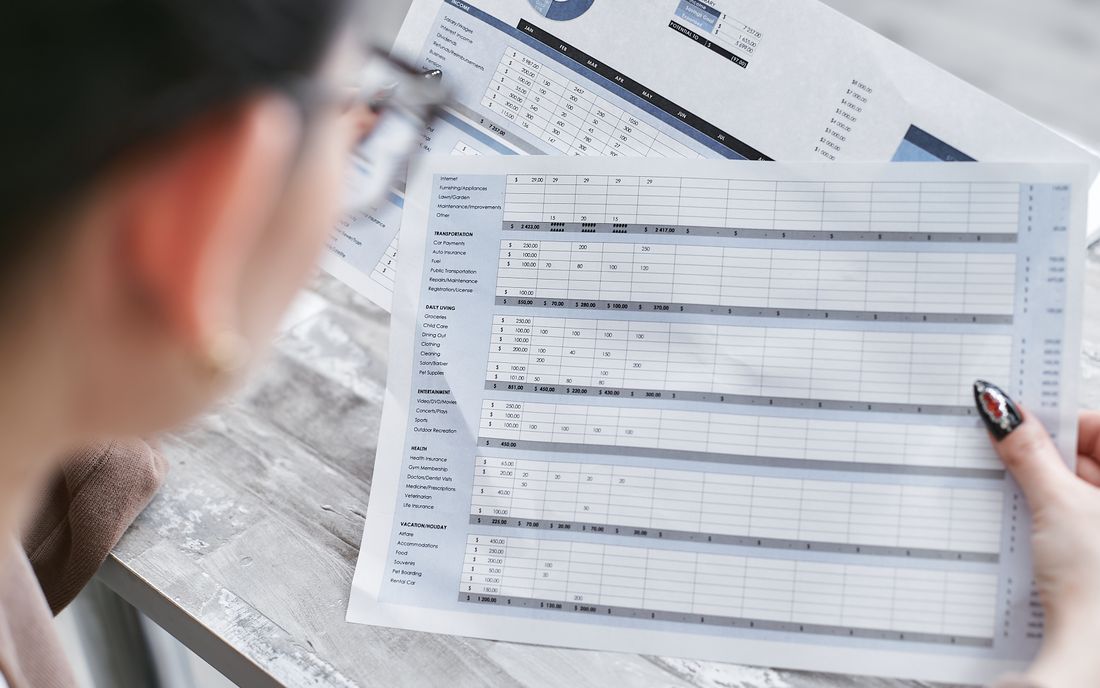
Журнал ревизий: единый учёт всех проверок в одной форме позволяет сравнивать результаты ревизий и видеть, растёт или уменьшается недостача.
Торговля хозяйственными товарами работает в трёх филиалах. Ревизия проходит дважды в год, но результаты разбросаны: один в файле Word, другой в телефоне руководителя, третий в папке бухгалтера. В конце года владелец спрашивает: «Недостача уменьшается или растёт?» Никто не может ответить точно, потому что результаты лежат в разных местах и записаны в разной форме. На такой вопрос отвечает журнал ревизий.
Что такое журнал и чем он не является
Журнал — единый перечень всех проверок: каждая ревизия, пересчёт и мини-проверка занимают одну строку. Он не заменяет акт. Акт подробно рассказывает об одной ревизии, а журнал собирает все ревизии в краткой форме, пригодной для сравнения. Он отвечает на три вопроса: растёт ли расхождение, где оно чаще возникает и помогли ли принятые меры.
Какие нужны столбцы
Столбцов не должно быть много: если их больше двенадцати, журнал никто не заполняет. Обычно достаточно такого набора:
- дата, проверенное место (филиал, склад, зона) и вид проверки: плановая, внезапная, пересчёт, выборочная;
- председатель комиссии и оборот за проверенный период в сумах;
- суммы недостачи и излишка отдельно, доля недостачи в обороте в процентах;
- основная группа причин и до трёх позиций с наибольшими расхождениями;
- принятая мера, ответственный, срок и отметка «выполнено»;
- номер акта и место его хранения.
Достаточно таблицы Excel. Если журнал бумажный, листы пронумеруйте и прошейте. Главное правило: записи не стираются, при ошибке добавляется новая строка с пояснением. Ревизия без недостачи тоже результат, её тоже запишите.
Пример: три филиала, четыре квартала
С условными цифрами журнал показал такую картину:
- квартал: оборот 240 млн, недостача 1,9 млн сумов, то есть 0,8 процента;
- квартал: 255 млн и 2,3 млн, то есть 0,9 процента;
- квартал: 250 млн и 3,5 млн, то есть 1,4 процента;
- квартал: 262 млн и 5,0 млн, то есть 1,9 процента.
В сумах рост почти не бросался в глаза, но ряд процентов дал чёткую тенденцию: за год доля недостачи выросла более чем вдвое. Столбец «место» указал на второй филиал, а столбец «позиции» показал, что наборы посуды повторяются три квартала подряд: в учёте они велись комплектами, на складе штуками. Увидеть это по одному отдельному акту было нельзя.
В журнал записали две меры: единую единицу измерения для наборов посуды (срок две недели, ответственный кладовщик) и ежемесячный мини-пересчёт во втором филиале. На следующей ревизии первыми проверят именно эти две строки: помогли меры или нет, покажет сама цифра.
Что делать с журналом
- раз в квартал проводить двадцатиминутный разбор с руководителем: растёт ли доля, выполняются ли меры;
- повторяющиеся позиции и места отмечать как признак системной проблемы;
- выделять меры с истекшим сроком;
- перед новой ревизией читать последние три записи: комиссия заранее знает, на что смотреть;
- установить собственный внутренний порог, например один процент оборота: если доля недостачи его превышает, следующую проверку не сокращают, а расширяют.
Кто ведёт журнал и как начать
Назначьте одного ответственного: внутреннего контролёра, бухгалтера или руководителя склада. Ограничьте права редактирования, а право просмотра дайте руководству. Журнал не должно вести само материально ответственное лицо, ведь проверяемая сторона не записывает собственные результаты.
Начать легко: откройте два-три последних акта и вручную перенесите основные цифры в журнал. Так у журнала сразу появится исходная точка, и следующую ревизию можно будет с ней сравнить. Самая частая ошибка — заполнять журнал раз в год по памяти: тогда в нём есть дата, но нет ни причины, ни меры. Заполняйте строку в ту же неделю, когда ревизия закончилась, иначе её не заполнит никто.
Вывод
Отдельная ревизия показывает один момент, а журнал показывает весь путь. Одинаковые столбцы и аккуратное ведение помогают увидеть тенденцию и держать меры на контроле. Адаптировать структуру журнала под ваш склад поможет команда Reviziya.